A entrada de grandes instituições no mercado reforça a mudança de percepção sobre a modalidade, que passa a integrar estratégias de crédito e organização patrimonial. O consórcio passou a ser procurado também por consumidores além daqueles interessados em parcelar a compra de imóveis ou veículos. A modalidade passou a atrair empresários, investidores e profissionais de alta renda que avaliam diferentes formas de organizar aquisições e preservar capital.
Mercado registra expansão
Em 2025, o Sistema de Consórcios registrou 5,16 milhões de cotas vendidas, alta de 15% sobre o ano anterior, segundo a Associação Brasileira de Administradoras de Consórcios. No período, o volume de créditos comercializados alcançou R$ 500,27 bilhões, avanço de 32,1%, enquanto o número de participantes ativos chegou a 12,76 milhões.
A expansão continuou em 2026. Em abril, o sistema alcançou 12,94 milhões de participantes ativos, novo recorde e crescimento de 11,6% em relação ao mesmo mês de 2025, conforme o balanço da ABAC. Empresas que tradicionalmente concentravam suas ofertas em aplicações financeiras passaram a incluir o consórcio em seus portfólios.
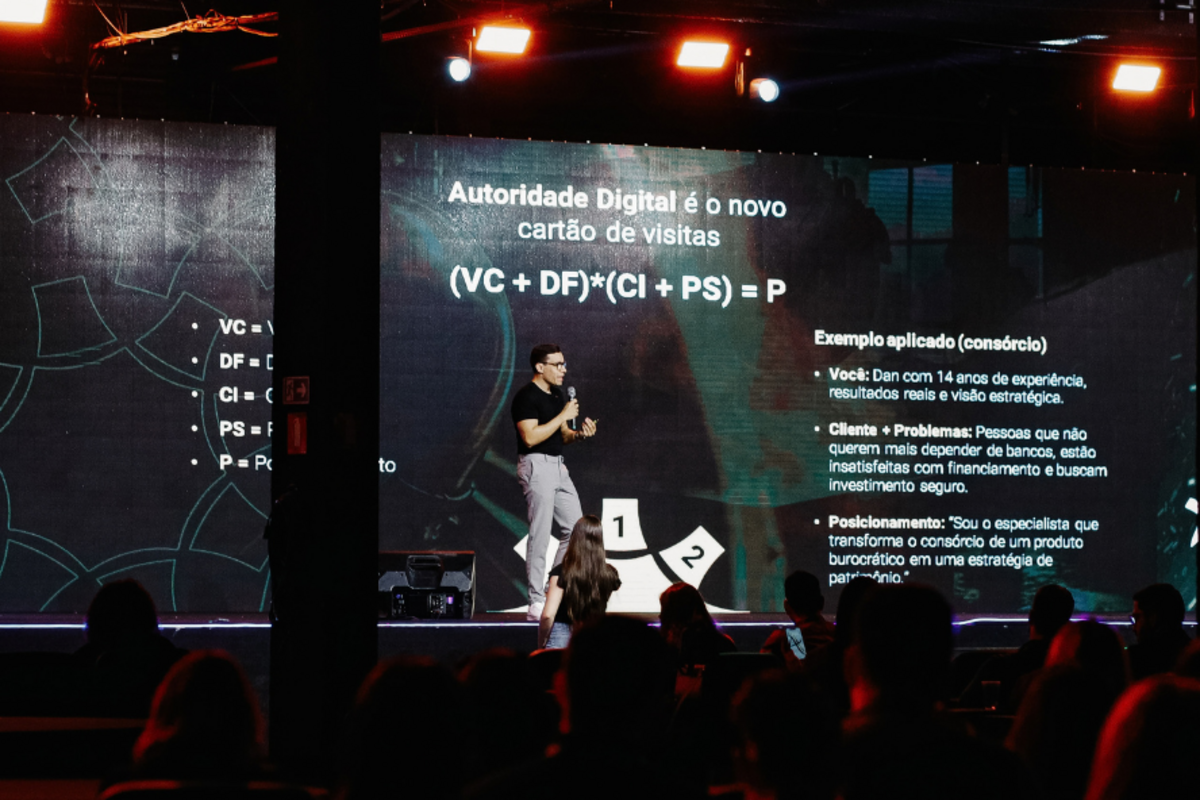
Para Dan Silva, especialista no mercado de consórcios e fundador da Prefiro Consórcio, essa aproximação representa uma mudança na forma como o produto é interpretado.
"Durante muito tempo, o consórcio foi associado apenas a quem não conseguia financiar. A entrada de instituições ligadas ao mercado de investimentos mostra que a modalidade também passou a ser analisada por pessoas que possuem renda, patrimônio e acesso a outras formas de crédito", afirma.
Planejamento substitui visão simplificada
A presença de consumidores de maior renda amplia os fatores considerados antes da contratação. Nesse público, a discussão não envolve apenas o valor da parcela; também entram na decisão fatores como liquidez, custo de oportunidade, prazo, disponibilidade de capital e impacto da aquisição sobre o restante do patrimônio.
Mesmo quando uma pessoa possui recursos para comprar à vista, retirar uma quantia elevada de uma empresa, desfazer investimentos ou reduzir reservas pode não ser a escolha mais adequada para aquele momento.
"Quem possui patrimônio também precisa escolher onde manter o capital. O fato de alguém conseguir comprar à vista não significa que essa seja sempre a melhor decisão. É necessário avaliar o que será adquirido, em quanto tempo e quais recursos deixarão de estar disponíveis", explica Dan Silva.
Nesse contexto, o consórcio passa a ser analisado como uma das ferramentas possíveis para organizar uma aquisição futura. A modalidade, porém, não deve ser tratada como solução universal.
Consórcio não é aplicação financeira
A aproximação com o universo dos investimentos pode gerar interpretações equivocadas. O consórcio não funciona como ação, fundo ou título de renda fixa. A modalidade é uma forma de autofinanciamento coletivo destinada à aquisição de bens ou serviços. Não oferece rendimento periódico, liquidez imediata ou garantia prévia de contemplação.
"O consórcio pode participar de uma estratégia patrimonial, mas não é um investimento financeiro por si só. O valor está no uso do crédito. Uma pessoa pode adquirir um imóvel, construir unidades para locação ou organizar uma compra sem retirar todo o capital de uma só vez", pontua Dan Silva.
Essa distinção é importante porque evita que o produto seja apresentado como promessa de lucro ou enriquecimento. O resultado não está apenas na contratação, mas na qualidade da estratégia desenvolvida ao redor dela.
Grandes instituições validam novo público
A entrada de empresas ligadas ao mercado financeiro contribui para ampliar o conhecimento sobre o consórcio. A XP, por exemplo, mantém uma estrutura própria de oferta da modalidade e publica conteúdos que relacionam o produto ao planejamento financeiro.
Para Silva, a principal consequência não é a entrada de uma empresa específica, mas a validação de um público que já utilizava o consórcio com uma lógica diferente da compra parcelada tradicional. "A relevância desse movimento está em mostrar que o consórcio deixou de ser um produto restrito ao varejo. Empresários e investidores passaram a avaliar a modalidade de acordo com o impacto que ela pode gerar na organização do patrimônio", afirma.
A entrada de novos distribuidores também amplia a concorrência e as opções disponíveis. Entretanto, a marca do canal não elimina a necessidade de analisar a operação.
Escolha exige análise do grupo
Independentemente da empresa que comercializa o produto, o consumidor precisa identificar qual administradora será responsável pelo grupo. As administradoras devem possuir autorização e são fiscalizadas pelo Banco Central. Cada operação pode apresentar condições diferentes de prazo, taxas, reajustes e regras de lance. Também precisam ser avaliados a capacidade de pagamento, a urgência para uso do crédito e o objetivo patrimonial.
"A confiança em uma plataforma ou em uma marca não substitui a análise técnica. O cliente precisa compreender quem administra o grupo, quais são as condições e se aquela estrutura faz sentido para o que ele pretende realizar", destaca Silva.
Como a contemplação ocorre por sorteio ou lance, não existe garantia de liberação do crédito em uma data previamente definida. A modalidade tende a ser mais compatível com consumidores que possuem flexibilidade e capacidade de planejamento.
Objetivo deve orientar a decisão
A ampliação da oferta coloca o consórcio em conversas antes concentradas em investimentos, financiamento e pagamento à vista. Para os consumidores, isso representa mais acesso à informação e novas possibilidades de comparação. Também exige maior clareza para diferenciar a oferta de um produto da construção de uma estratégia.
Segundo Dan Silva, a instituição que disponibiliza o consórcio é apenas uma parte da decisão. "O ponto central não é escolher primeiro onde contratar. A análise começa pelo objetivo, pelo prazo e pela estrutura financeira do cliente. Depois disso, é possível avaliar a modalidade, a administradora e o grupo mais compatível com aquela estratégia", conclui.